Transmission entre la France et Israël : anticiper pour mieux protéger
Transmission France-Israël : anticipez succession, donation, résidence fiscale et assurance-vie pour mieux protéger vos proches et votre patrimoine.
La transmission France Israël exige une vraie anticipation
La transmission d’un patrimoine entre la France et Israël soulève des enjeux qui dépassent largement le simple héritage. Résidence fiscale du défunt et des héritiers, localisation des biens, placements patrimoniaux ou encore coordination des conseils : chaque paramètre peut modifier le traitement d’une succession ou d’une donation.
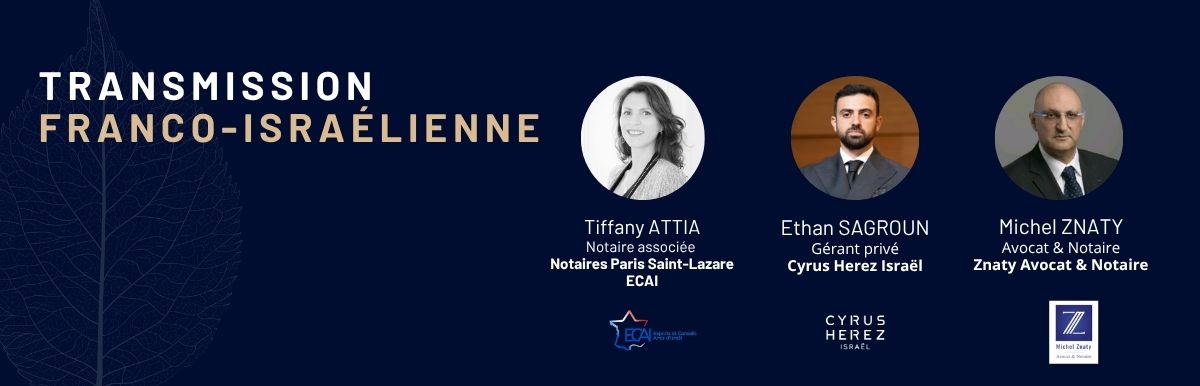
Dans ce contexte, la transmission France Israël impose une lecture précise et structurée. Une analyse trop rapide conduit souvent à des erreurs. Pourtant, ces erreurs peuvent coûter cher, fiscalement comme familialement. C’est précisément ce qu’a mis en lumière le webinaire consacré à la transmission franco-israélienne, organisé avec Ethan Sagroun, gérant privé chez Cyrus Herez Israël, Me Tiffany Attia, notaire à Paris, et Me Michel Znaty, avocat et notaire à Tel-Aviv.
Ainsi, la bonne approche ne consiste pas à appliquer une règle unique. Elle consiste à croiser les situations, les pays et les objectifs de transmission. Dès lors, l’anticipation devient un levier de protection. Elle permet de mieux organiser les flux, d’éviter les incompréhensions et de préserver l’équilibre entre les bénéficiaires.
Dès lors qu’il existe un lien avec la France, des droits de succession peuvent, dans certains cas, s’appliquer.
“Pas d’impôt sur les successions en Israël” : une idée à nuancer
L’un des premiers enseignements de cet échange est simple. En matière de transmission entre la France et Israël, il est trompeur de raisonner à partir d’une seule règle nationale. S’il n’existe pas, en Israël, de droits de succession au sens où on les connaît en France, cela ne signifie pas pour autant qu’une succession impliquant Israël échappe à toute fiscalité.
Dès lors qu’il existe un lien avec la France, qu’il s’agisse de la résidence fiscale du défunt, de celle d’un héritier ou encore de la localisation d’un bien, des droits de succession peuvent, dans certains cas, s’appliquer. En effet, la transmission doit toujours être analysée dans son ensemble. Une lecture partielle conduit à de mauvaises conclusions.
Avant même de parler d’impôt, il convient donc de définir le périmètre de la transmission. Où vivait le défunt ? Un don est-il prévu ? Où résident les héritiers ou les donataires ? Quels biens sont concernés ? Le défunt a-t-il rédigé un testament avec le choix d’une loi ? Ce n’est qu’à partir de cette analyse que les règles applicables peuvent être correctement appréciées.
Point de vigilance essentiel : la loi civile applicable ne se confond pas avec la loi fiscale applicable. Autrement dit, une succession peut relever du droit civil israélien tout en étant, pour partie, imposable en France.
Retrouvez l’extrait du webinaire ici :
Le rôle déterminant des professionnels compétents dans chaque pays
Le webinaire a également rappelé un point fondamental. En Israël comme en France, les mécanismes successoraux ne reposent pas sur les mêmes logiques. Les procédures diffèrent aussi. La compétence du juge, la validation d’un testament, la production de certains documents ou encore le traitement d’une succession impliquant un non-résident peuvent varier sensiblement selon le pays concerné.
Dans ce contexte, la coordination entre les conseils devient essentielle. Il ne suffit pas d’avoir un bon interlocuteur dans un seul pays. Il faut que les intervenants locaux puissent travailler ensemble, confronter leurs analyses et anticiper les effets potentiels de décisions prises d’un côté ou de l’autre.
Ainsi, une décision pertinente en Israël peut produire un effet inattendu en France. En revanche, une structuration pensée uniquement côté français peut devenir inadaptée pour une famille implantée en Israël. C’est pourquoi la compétence technique doit toujours s’accompagner d’une vision transfrontalière.
Cette coordination protège la famille. De plus, elle réduit le risque d’erreur d’interprétation. Elle permet aussi de sécuriser les choix patrimoniaux dans la durée.
Donation ou succession : des écarts à anticiper
Autre point majeur abordé lors de ce webinaire : la différence de traitement entre donation et succession. Certaines opérations qui peuvent sembler pertinentes dans une logique israélienne peuvent produire, côté français, des effets fiscaux qu’il convient d’anticiper.
Le cas d’un parent souhaitant acquérir ou inscrire un bien en Israël au nom d’un enfant l’illustre bien. À première vue, l’opération peut paraître simple. Elle peut même sembler relever d’une logique d’optimisation ou de protection. Pourtant, selon le contexte, elle peut être analysée en France comme une donation taxable.
Cet écart rappelle une réalité centrale de la transmission internationale. Ce qui semble neutre ou avantageux dans un pays peut être requalifié ou taxé dans l’autre. Par conséquent, l’anticipation ne consiste pas seulement à transmettre plus tôt. Elle suppose surtout de structurer l’opération avec méthode, en tenant compte des deux cadres.
À cet égard, chaque décision doit être relue sous un angle patrimonial, juridique et fiscal. Cette discipline évite les montages improvisés. Elle permet aussi de préserver la cohérence familiale, notamment lorsque plusieurs enfants ou plusieurs juridictions sont en jeu.
Résidence fiscale des enfants : un facteur souvent sous-estimé
Le webinaire a également rappelé un point souvent méconnu des familles. Tous les bénéficiaires d’une transmission ne sont pas nécessairement exposés de la même manière à la fiscalité. La résidence fiscale des enfants peut, dans certains cas, entraîner des écarts significatifs dans le traitement fiscal.
En matière de donation par un résident israélien, lorsqu’un enfant est résident fiscal français au jour de la donation et qu’il a été fiscalement domicilié en France pendant au moins six des dix dernières années, la France peut taxer l’ensemble des biens transmis, y compris ceux situés hors de France.
À l’inverse, si ce bénéficiaire n’est pas résident fiscal français ou ne remplit pas cette condition de durée, la France ne taxe en principe que les biens situés en France. Ainsi, une même donation peut produire des effets très différents selon les enfants.
Ce paramètre est souvent sous-estimé. Pourtant, il est essentiel pour mesurer le coût réel de la transmission. De plus, il permet de prévenir d’éventuels déséquilibres familiaux. Une bonne anticipation suppose donc de cartographier précisément la situation de chaque bénéficiaire avant toute décision.
Assurance-vie et transmission France Israël : un outil de structuration
Enfin, les intervenants ont rappelé que certains outils patrimoniaux peuvent jouer un rôle important dans l’optimisation des droits de succession. L’assurance-vie figure au premier rang de ces outils.
Selon l’âge de souscription, la situation personnelle du souscripteur et la structuration retenue, elle peut offrir un cadre particulièrement pertinent pour organiser la transmission, alléger la charge fiscale et mieux protéger les bénéficiaires. En effet, elle apporte de la souplesse dans des situations familiales qui exigent souvent une approche sur mesure.
Dans certaines configurations, notamment pour des personnes ayant une vie entre plusieurs pays ou envisageant une installation en Israël, la réflexion autour de l’assurance-vie peut mériter une attention particulière. Cela vaut aussi pour l’assurance-vie luxembourgeoise, lorsqu’elle s’inscrit dans une stratégie patrimoniale cohérente.
L’enjeu n’est jamais de juxtaposer des solutions. Il s’agit de structurer l’ensemble avec méthode, en tenant compte de la réalité du patrimoine, de la famille et des juridictions concernées.
Nos convictions
Dans le cadre d’une transmission France Israël, le principal risque tient au défaut d’anticipation. Une transmission réussie repose sur une méthode, une coordination rigoureuse entre les différents conseils et un accompagnement adapté à la réalité transfrontalière du patrimoine.
Notre conviction est claire. Il faut traiter ces sujets suffisamment tôt. Ainsi, la famille garde la maîtrise de ses choix. De plus, elle réduit le risque de frottements fiscaux, d’erreurs juridiques et de déséquilibres entre bénéficiaires.
Le rôle du gérant privé n’est pas de se substituer aux conseils juridiques et fiscaux. En revanche, il consiste à assurer la cohérence patrimoniale de l’ensemble. C’est cette cohérence qui permet, selon nous, de mieux protéger les proches et de transmettre avec plus de sérénité.